
Peringatan MSCI dan Kewajiban Negara Menjaga Tabungan, Harapan, dan Hak Ekonomi Masyarakat
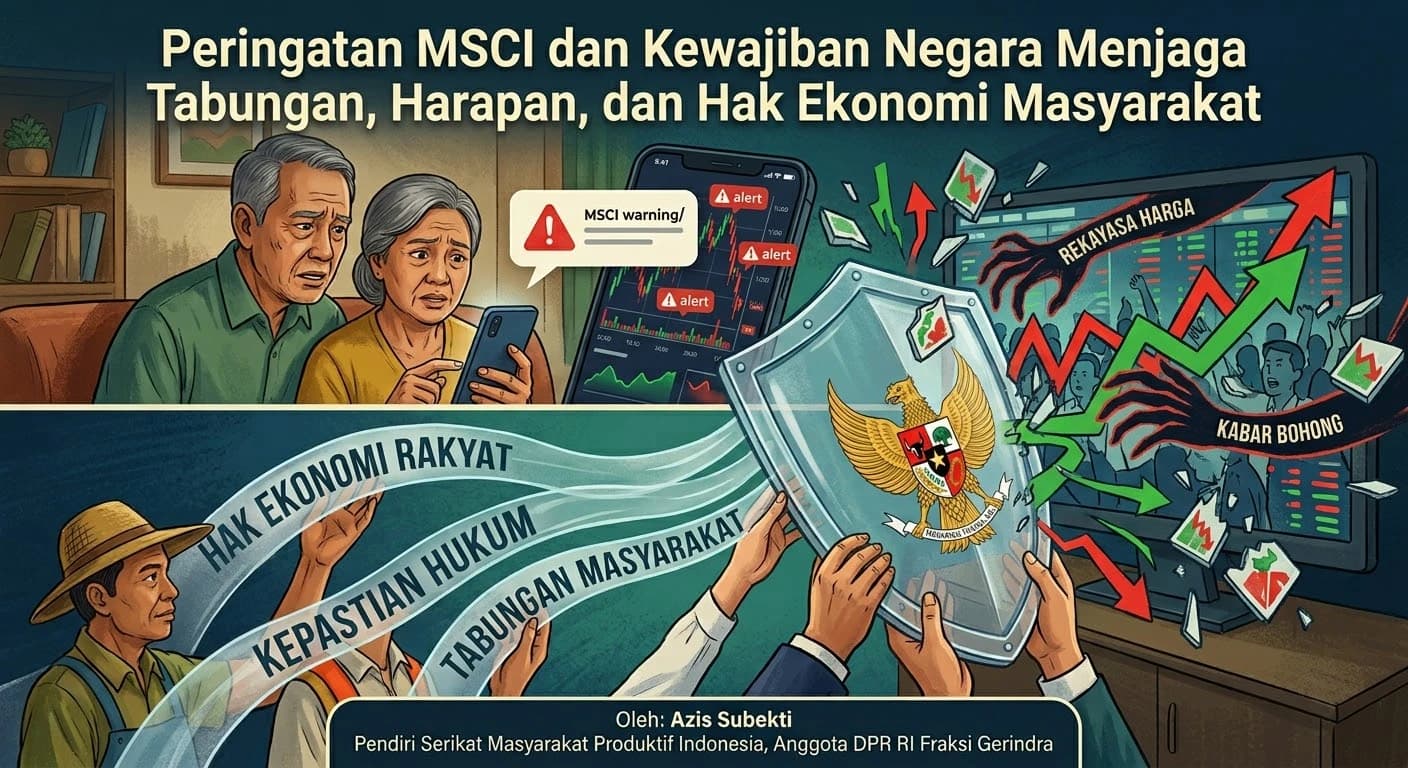
Oleh: Azis Subekti*
Setiap kali harga saham bergerak di layar perdagangan, ada sesuatu yang ikut bergerak dalam kehidupan orang banyak. Bagi sebagian orang, perubahan itu mungkin hanya berarti selisih keuntungan. Bagi yang lain, di sana tersimpan uang pendidikan anak, bekal hari tua, atau hasil kerja bertahun-tahun yang disisihkan dengan susah payah.
Kita sering membicarakan pasar modal melalui angka: berapa besar nilai transaksi, berapa banyak investor, dan seberapa tinggi indeks saham. Angka-angka itu penting. Namun, ada hal yang lebih mendasar dan tidak selalu tampak di layar, yakni kepercayaan bahwa uang yang ditanamkan masyarakat berada dalam tata kelola yang jujur.
Orang yang membeli saham tentu harus memahami bahwa upayanya dapat untung ataupun rugi. Perusahaan bisa tumbuh, bisa pula menghadapi kesulitan. Akan tetapi, kesediaan menanggung risiko usaha tidak berarti bersedia ditipu. Masyarakat berhak berharap bahwa informasi yang mereka terima dapat diperiksa kebenarannya dan harga yang terbentuk tidak sengaja direkayasa untuk menjebak mereka.
Peringatan MSCI mengenai keterbukaan kepemilikan saham dan dugaan perdagangan terkoordinasi di Indonesia harus kita pahami dari kepentingan masyarakat tersebut. Usulan penempatan Indonesia sebagai standalone market memang belum menjadi keputusan akhir. Meski demikian, kita tidak perlu menunggu keputusan itu untuk memeriksa apakah pengawasan pasar modal sudah berjalan sebagaimana mestinya.
Penilaian lembaga indeks global boleh diperdebatkan. Kita berhak mempertanyakan dasar penilaiannya, konsistensinya, serta besarnya pengaruh mereka terhadap perpindahan modal antarnegara. Tetapi perdebatan itu jangan sampai mengabaikan kita untuk membenahi keadaan di dalam negeri. Kehormatan pasar modal Indonesia bertumpu pada kemampuan menjaga kepercayaan masyarakat yang menitipkan uangnya di sana.
Bursa yang dikelola dengan baik membantu dunia usaha memperoleh modal dan membuka kesempatan bagi masyarakat untuk ikut memiliki perusahaan. Dari kegiatan usaha yang berkembang, diharapkan lahir pekerjaan, pendapatan, dan manfaat bagi perekonomian. Sementara itu, perdagangan saham memungkinkan pemilik menjual kembali sahamnya ketika membutuhkan dana atau hendak mengalihkan investasi.
Karena itulah, kita perlu menjaga hubungan antara perdagangan saham dan kemajuan usaha yang mendasarinya. Jika harga lebih banyak bergerak karena transaksi semu, kepemilikan yang sengaja dikaburkan, atau kabar yang dipalsukan, orang akan semakin sulit mengenali perusahaan yang tumbuh dari saham yang sekadar dipermainkan.
Lama-kelamaan, bursa dipandang sebagai tempat mencari keuntungan dengan mendahului orang lain: masuk sebelum harga naik, lalu keluar sebelum permainan berakhir. Dalam keadaan seperti itu, ajakan berinvestasi mudah terdengar seperti ajakan mencoba peruntungan. Padahal, ada hak kepemilikan, kegiatan usaha, dan tanggung jawab pengelolaan yang seharusnya menjadi pegangan.
Kesan Pasar Bursa sebagai tempat “menggoreng saham” tidak akan hilang hanya karena memberikan bantahan terhadap kegelisahan. Masyarakat ingin melihat bahwa pihak yang melanggar diperiksa, kepentingan yang disembunyikan dibuka, dan aturan tetap berlaku meskipun pelakunya memiliki modal besar.
Pekerjaan itu semakin berat karena sekarang pasar dapat dipengaruhi dari mana saja. Seseorang tidak harus berada di kantor perusahaan efek untuk menimbulkan kepanikan. Cukup melalui pesan singkat atau unggahan yang diteruskan berkali-kali, kabar yang belum terverifikasi dapat mendahului penjelasan resmi.
Bayangkan, sebagai contoh, sebuah surat palsu beredar dengan mencatut nama otoritas. Isinya menyatakan bahwa izin usaha suatu perusahaan akan dicabut. Sebagian pemegang saham yang membacanya mungkin segera menjual karena takut terlambat. Dalam contoh lain, kabar pengambilalihan perusahaan yang sebenarnya tidak pernah terjadi disebarkan untuk mendorong orang membeli, sementara pihak yang menyiapkan kabar itu justru sedang melepas sahamnya.
Kedua contoh tersebut memperlihatkan bagaimana rasa takut dan keinginan memperoleh keuntungan dapat dimanfaatkan. Yang dijual kepada masyarakat bukan hanya saham, melainkan juga cerita yang membuat mereka merasa harus segera bertindak.
Meskipun demikian, kita tidak boleh tergesa-gesa menyebut setiap berita buruk sebagai kebohongan. Pendapat yang pesimistis bisa saja mempunyai dasar kuat. Wartawan yang mengungkap persoalan perusahaan mungkin justru sedang menolong masyarakat mengenali risiko. Begitu pula analis yang menilai harga saham terlalu tinggi atau akademisi yang mengkritik kebijakan.
Mengetahui keadaan yang tidak menyenangkan merupakan bagian dari hak investor. Jika semua orang hanya boleh menyampaikan kabar baik, harga dapat bertahan di atas persoalan yang sengaja ditutup-tutupi. Ketika kenyataan akhirnya terbuka, lebih banyak orang mungkin sudah terlanjur dirugikan.
Perbedaan antara pendapat dan kabar bohong sebenarnya dapat dijelaskan tanpa istilah yang rumit. Pernyataan “saya menilai perusahaan ini akan kesulitan membayar utang” merupakan penilaian yang alasan-alasannya dapat diperdebatkan. Adapun pernyataan “perusahaan ini sudah dinyatakan pailit” menyebut suatu kejadian yang harus dapat dibuktikan. Apabila putusan pengadilannya tidak pernah ada, menambahkan kata “menurut saya” tidak menjadikan pernyataan itu dapat dibenarkan.
Begitu pula, ramalan yang meleset belum tentu merupakan penipuan. Orang dapat salah memperkirakan keadaan walaupun telah memeriksa informasi dengan sungguh-sungguh. Sebaliknya, seseorang yang berbicara sebagai ahli atau mempunyai banyak pengikut tidak selayaknya berlindung di balik alasan “hanya meneruskan”. Semakin luas pengaruh perkataannya, semakin besar pula tanggung jawabnya untuk memeriksa sumber.
Hukum kita telah mengatur persoalan ini. Pasal 93 Undang-Undang Nomor 8 Tahun 1995 tentang Pasar Modal, sebagaimana diubah melalui UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan atau UU P2SK, melarang pemberian keterangan yang tidak benar atau menyesatkan sehingga memengaruhi harga efek, dengan unsur kesalahan sebagaimana ditentukan dalam pasal tersebut. Ancaman pidananya diatur dalam Pasal 104. Dalam UU P2SK 2023, pelanggar diancam penjara 5 sampai 15 tahun serta denda Rp5 miliar sampai Rp150 miliar. Penerapannya harus bersama penyesuaian ketentuan pidana terkait hal tersebut.
Beratnya ancaman itu menunjukkan kesungguhan melindungi masyarakat dari informasi yang merusak kejujuran pasar. Akan tetapi, setiap tuduhan tetap harus dibuktikan. Perbedaan pendapat tidak boleh diperlakukan sebagai kejahatan hanya karena membuat orang cemas atau harga saham turun. Mahkamah Konstitusi pun telah menegaskan bahwa pengertian kerusuhan dalam ketentuan terkait UU ITE merujuk pada gangguan ketertiban umum di ruang fisik, bukan semata-mata kegaduhan di dunia maya.
Ketegasan dan kehati-hatian harus berjalan beriringan. Kabar palsu yang menjatuhkan harga perlu diusut, demikian pula promosi palsu yang membuat harga melonjak. Masyarakat sama-sama dapat dirugikan ketika ketakutannya dimanfaatkan atau harapannya dibesar-besarkan. Tidak ada alasan untuk bersikap lunak terhadap kebohongan karena kebohongan itu membuat pasar tampak bergairah.
Cara negara lain menjaga pasar dapat menjadi bahan pembelajaran. Di Inggris, Financial Conduct Authority mewajibkan penyelenggara perdagangan dan pihak profesional yang mengatur atau melaksanakan transaksi untuk mendeteksi dan segera melaporkan pesanan maupun transaksi mencurigakan. Panduannya juga menyebut penyebaran kabar palsu mengenai pengambilalihan perusahaan melalui internet sebagai salah satu contoh yang relevan dengan pengacauan pasar.
Artinya, pengawasan perlu memperhatikan hubungan antara kabar yang beredar dan transaksi yang menyertainya. Siapa yang lebih dahulu membeli atau menjual, siapa yang menyebarkan kabar, dan apakah ada pihak yang mengatur, keduanya merupakan peristiwa yang patut diperiksa. Orang yang paling banyak berbicara belum tentu orang yang paling bertanggung jawab; bisa jadi ada pemberi perintah atau penyandang dana yang tidak pernah tampil.
Singapura memberi perhatian pada persoalan lain yang juga penting bagi kita. Melalui SGX RegCo (Singapore Exchange Regulation), anak perusahaan pengelola Bursa Singapura yang khusus menjalankan fungsi pengaturan dan pengawasan bursa-dipisahkan dari kegiatan komersial, dengan dewan tersendiri serta pengawasan Monetary Authority of Singapore. Pengaturan ini membantu mengatasi benturan kepentingan ketika bursa memperoleh pendapatan dari perdagangan, sedangkan pengawas harus berani menghentikan perdagangan yang bermasalah.
Di Amerika Serikat, penegakan hukum juga disertai upaya memulihkan kerugian investor. Melalui mekanisme Fair Fund, dana hasil penegakan hukum dapat disalurkan kepada pihak yang dirugikan sesuai ketentuan. Pada 2010, misalnya, SEC (Securities and Exchange Commission, otoritas pengawas pasar modal Amerika Serikat) mengumumkan penyaluran lebih dari 178 juta dolar AS melalui Millennium Fair Fund.
Negara-negara tersebut tetap saja mengalami pelanggaran. Namun, pengalamannya memperlihatkan hal yang perlu kita pelajari: mengenali penyimpangan lebih awal, menjaga kemandirian pengawas, dan mengurus hak korban setelah pelanggaran terungkap. Besarnya sanksi dapat menimbulkan efek jera dan masyarakat merasa nyaman apabila mengetahui apa yang dapat dipulihkan dari kerugiannya.
Bagi Indonesia, pembenahan dimulai dari hal yang paling dirasakan masyarakat ketika kabar simpang siur beredar: ke mana mereka harus mencari penjelasan yang dapat dipercaya.
OJK, BEI, dan perusahaan terkait perlu memiliki pembagian tugas serta batas waktu tanggapan yang jelas. Harus ada rujukan resmi yang mudah ditemukan, mencantumkan sumber dan waktu penerbitan, serta menjelaskan mana yang sudah dipastikan dan mana yang masih diperiksa. Jika pemeriksaan belum selesai, katakan bahwa pemeriksaan belum selesai. Kepastian yang dibuat tergesa-gesa hanya akan melahirkan ketidakpercayaan baru.
Bila persoalan yang diberitakan memang benar, penjelasan resmi harus mengakuinya sekaligus menerangkan langkah penanganannya. Pernyataan perusahaan pun perlu diperiksa oleh pengawas. Perusahaan yang sedang dipersoalkan tidak dapat menentukan sendiri bahwa semua berita tentang kelemahannya adalah kabar bohong.
Sesudah itu, pemeriksaan harus mengikuti bukti. Hubungan antara penyebar informasi, pembayaran promosi, transaksi saham, dan pengendalian rekening perlu ditelusuri melalui kewenangan yang sah. Kemiripan isi unggahan saja belum cukup untuk menyimpulkan adanya persekongkolan. Hak warga atas data pribadi dan kesempatan membela diri tetap harus dihormati.
Pembuat konten, media, dan pengelola media sosial juga mempunyai tanggung jawab masing-masing. Saya memandang perlu aturan yang lebih jelas agar promosi investasi mengungkapkan siapa yang membiayainya dan hubungan kepentingan apa yang menyertainya. Orang perlu tahu apakah ia sedang membaca penilaian yang bebas atau iklan yang dikemas sebagai tips investasi.
Apabila ada berita keliru, koreksinya harus menjangkau pembaca yang menerima berita semula. Pemalsuan akun lembaga dan dokumen resmi harus cepat ditangani. Kekeliruan yang segera diperbaiki harus diperlakukan berbeda dengan kebohongan yang dirancang untuk mengambil keuntungan.
Perhatian terhadap hak investor juga tidak boleh berhenti setelah pelaku dijatuhi sanksi. Indonesia sudah memiliki aturan mengenai pengembalian keuntungan tidak sah dan dana kompensasi kerugian investor melalui POJK Nomor 65/POJK.04/2020. Pelaksanaannya perlu diperkuat agar orang yang dirugikan karena pelanggaran mengetahui jalan yang dapat ditempuh. Ini hal yang sama sekali berbeda dengan tindakan mengganti kerugian akibat naik-turunnya harga saham.
Semua itu harus dikerjakan bersamaan dengan pembenahan di dalam bursa. Dugaan gangguan dari luar tidak boleh menjadi alasan untuk mengabaikan kepemilikan yang dikaburkan, transaksi semu, ataupun pengawasan yang terlambat. Kita harus berani memperbaiki kelemahan sendiri, sekaligus cermat menghadapi gangguan pihak lain.
Bagi saya, pekerjaan inilah yang memberi arti nyata pada amanat Pasal 33 UUD 1945. Demokrasi ekonomi dan efisiensi berkeadilan mengarahkan kegiatan ekonomi pada kemakmuran bersama. Jaminan kepastian hukum, hak memperoleh dan menyampaikan informasi, serta perlindungan hak milik menegaskan bahwa masyarakat harus mendapat tempat yang layak dalam penyelenggaraan ekonomi.
Kita memang perlu mengajarkan cara berinvestasi dan membiasakan orang memeriksa kabar sebelum bertindak. Namun, pendidikan masyarakat harus diimbangi dengan perbaikan lembaga. Tidak adil meminta rakyat semakin pandai membaca risiko apabila informasi yang mereka perlukan justru disembunyikan.
Saya percaya kepercayaan kepada pasar dapat tumbuh segera ketika masalah dibuka dengan jujur. Orang boleh kecewa karena harga turun, tetapi mereka masih mempunyai pegangan apabila tahu bahwa pelanggaran diperiksa dan aturan berlaku bagi siapa pun. Sebaliknya, kenaikan harga yang disertai banyak kecurigaan hanya menyisakan kegelisahan tentang siapa yang kelak menanggung kerugian.
Peringatan MSCI selayaknya mendorong kita memperkuat pegangan itu. Bursa harus layak dipercaya, pengawas harus berani bertindak, dan masyarakat harus tetap bebas menyampaikan kritik yang dapat dipertanggungjawabkan. Dengan demikian, perlindungan terhadap pasar berjalan seiring dengan perlindungan terhadap orang-orang yang menghidupinya.
Pada akhirnya, ketika perdagangan ditutup dan layar monitor dimatikan, uang yang tercatat di sana tetap mempunyai arti dalam kehidupan seseorang. Ada anak yang menunggu biaya sekolah. Ada orang tua yang sedang menyiapkan hari tuanya. Ada keluarga yang berharap jerih payahnya tidak hilang karena dipermainkan.
Kepada merekalah negara harus mempertanggungjawabkan kejujuran pasar.
*)Pendiri Serikat Masyarakat Produktif Indonesia, Anggota DPR RI Fraksi Gerindra